Quando il diritto cambia il business case: il rischio legale nelle decisioni di investimento
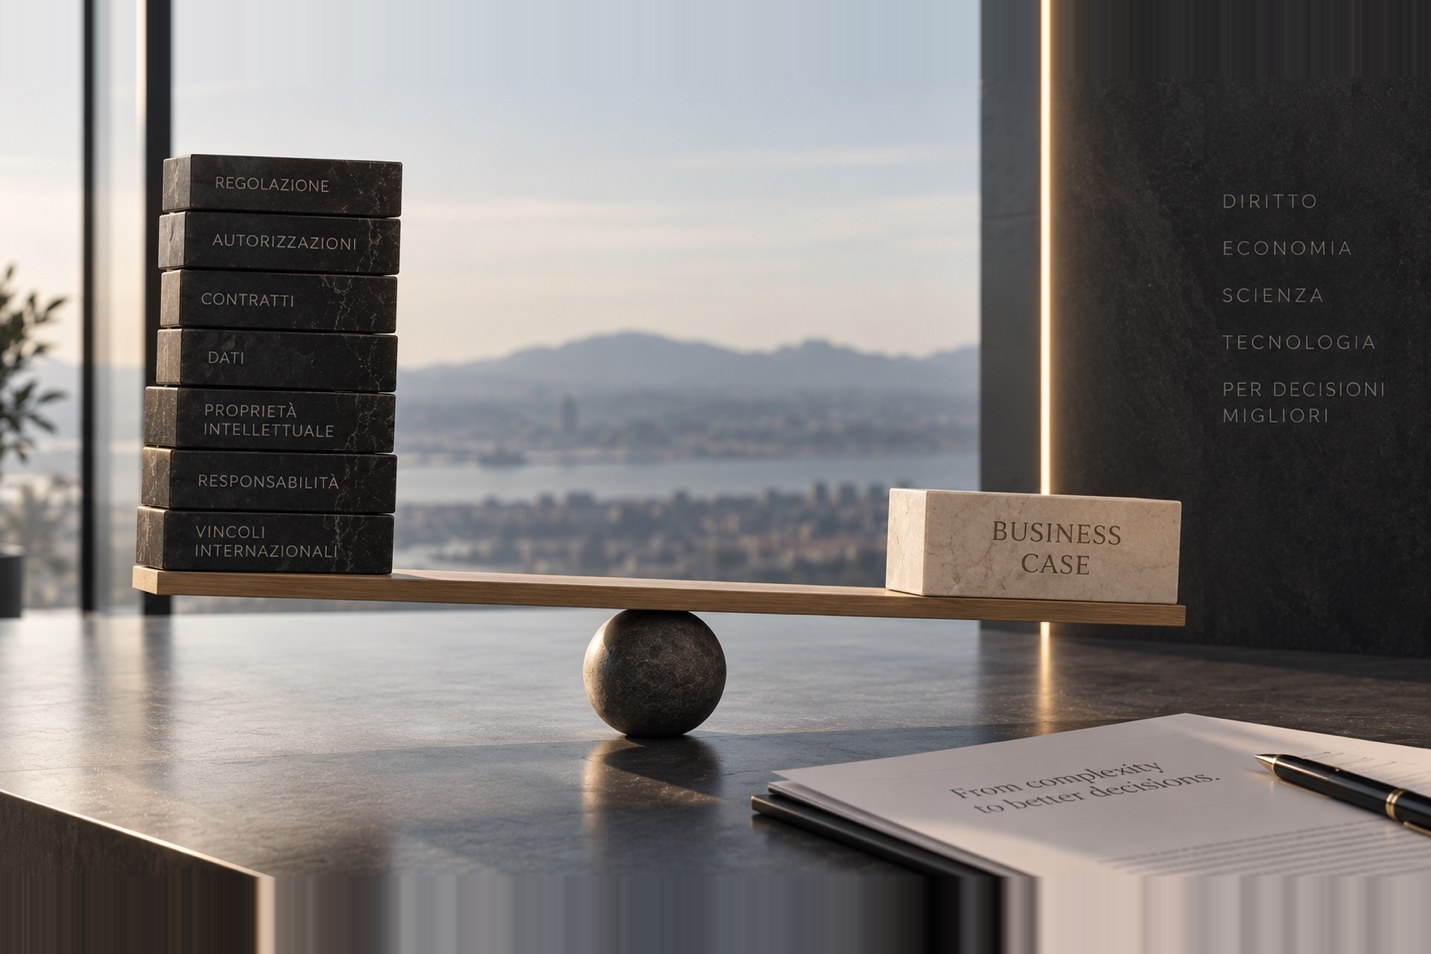
La valutazione giuridica di un progetto viene spesso collocata a valle della decisione economica, l’impresa individua un investimento, ne stima costi, ritorni e tempi, seleziona una tecnologia o un asset e, successivamente, verifica se vi siano criticità legali da gestire.
Questo ordine può essere adeguato quando il diritto incide soltanto sulle modalità di esecuzione di una scelta già definita, ma diventa molto meno efficace quando una variabile giuridica modifica una delle assunzioni sulle quali quella scelta è stata costruita.
Un’autorizzazione che richiede più tempo del previsto può spostare il momento nel quale l’investimento inizia a generare ricavi, una licenza che limita alcuni utilizzi della tecnologia può ridurre il mercato effettivamente raggiungibile. La possibilità di accedere a determinati dati, di riutilizzarli o di trasferirli può condizionare la crescita di un prodotto. Una restrizione alla circolazione di tecnologia, componenti o informazioni può rendere impraticabile una parte della strategia commerciale.
In casi simili, la questione non consiste soltanto nello stabilire se esista un rischio giuridico, occorre capire se il progetto conservi i presupposti economici che ne avevano giustificato l’approvazione.
Il business case non è separato dal quadro giuridico
Ogni business case contiene una serie di assunzioni. Riguardano i tempi necessari per arrivare sul mercato, i clienti che potranno essere raggiunti, la capacità produttiva disponibile, il costo della tecnologia, la sostituibilità dei fornitori, la disponibilità degli asset essenziali e la possibilità di modificare il progetto laddove mutino condizioni e fattori sottostanti.
Molte di queste variabili vengono normalmente considerate industriali, tecnologiche o finanziarie, in realtà, la loro tenuta può dipendere in misura rilevante dalla struttura giuridica dell’operazione.
Si consideri un’impresa che intenda acquisire una tecnologia per sviluppare una nuova linea di business. Il modello economico potrebbe presupporre che la soluzione sia integrabile nei sistemi esistenti, utilizzabile in più mercati, alimentabile con determinati dati e progressivamente adattabile alle esigenze dell’organizzazione. Il prezzo richiesto dal fornitore potrebbe risultare pienamente compatibile con i ritorni attesi.
La valutazione cambia se il contratto limita alcune forme di utilizzo, richiede licenze ulteriori per determinate applicazioni, attribuisce al fornitore un controllo significativo sugli aggiornamenti o rende complessa o gravosa la migrazione verso una soluzione alternativa. Il prezzo nominale della tecnologia non è cambiato, ma è cambiato ciò che l’impresa potrà effettivamente fare con quella tecnologia, di conseguenza può essere mutato anche il valore economico dell’operazione.
Lo stesso ragionamento vale in contesti molto eterogenei, così un sito produttivo può essere adeguato all’attività esistente ma non alla capacità futura incorporata nel piano industriale. Una società target può possedere formalmente determinati diritti di proprietà intellettuale e, allo stesso tempo, dipendere da componenti o competenze che ne limitano lo sfruttamento. Una partnership internazionale può essere profittevole nelle condizioni attuali, ma presentare un grado di dipendenza tale da rendere molto costosa qualsiasi futura rinegoziazione.
Il trait d’union dei casi esemplificativi esposti è rappresentato dal fatto che la variabile giuridica non rimane confinata nella categoria del rischio, ma entra prepotentemente nel modello economico.
Tradurre il rischio legale nelle sue conseguenze economiche
Identificare correttamente una questione legale rappresenta soltanto il primo passaggio, perché quell’informazione sia realmente utile ai decision makers, occorre comprenderne l’effetto sul progetto.
Un vincolo autorizzativo, ad esempio, assume un significato diverso a seconda delle conseguenze che produce. Può determinare un ritardo limitato e compatibile con il piano economico, oppure impedire l’utilizzo di una determinata configurazione produttiva. Può rendere necessario un investimento aggiuntivo o modificare la sequenza con cui devono essere avviate le diverse fasi del progetto. La qualificazione giuridica rimane la base dell’analisi, ma il decisore deve sapere quale delle ipotesi economiche iniziali viene modificata.
Lo stesso vale per una clausola contrattuale, il cui impatto dipende dal ruolo che quella clausola assume rispetto al piano industriale; una limitazione territoriale può essere marginale se riguarda mercati non strategici e decisiva se esclude proprio le aree nelle quali era prevista la crescita. Una restrizione alla trasferibilità può avere effetti contenuti durante l’esecuzione del rapporto e diventare invece rilevante rispetto al valore futuro dell’asset in caso di vendita. Un diritto di recesso formalmente ampio può risultare poco utile se, al momento dell’uscita, l’impresa non dispone di una reale possibilità di migrare dati, processi e configurazioni verso un altro fornitore.
Anche la responsabilità può avere un impatto che supera il tradizionale perimetro legale. Una esposizione difficilmente assicurabile può modificare il downside dell’investimento, un obbligo permanente di controllo o supervisione può aumentare il costo operativo, una struttura contrattuale particolarmente rigida può ridurre la capacità di adattamento del progetto.
La domanda utile al vertice aziendale diventa quindi molto concreta: quale assunzione del business case viene modificata, e in quale misura?
Tempo, scala e possibilità di crescita
Il rapporto tra diritto e tempo è uno degli aspetti più facilmente sottovalutati, due progetti identici sotto il profilo dei costi e dei ricavi attesi possono avere valori molto diversi se uno dei due richiede dodici mesi in più per diventare operativo.
Questo elemento assume particolare importanza nei progetti che dipendono da autorizzazioni, certificazioni, adeguamenti regolatori, accesso a dati o modifiche di processi industriali. Quindi, stabilire che un determinato percorso sia giuridicamente possibile non esaurisce la valutazione. Occorre comprendere quali verifiche debbano precedere gli impegni più difficilmente reversibili, quali attività possano essere condotte in parallelo, quali passaggi dipendano da soggetti esterni e quale livello di ritardo possa essere assorbito dal piano economico senza alterarne la sostenibilità.
Un problema analogo riguarda la scala, molti progetti sono perfettamente sostenibili nella loro configurazione iniziale, ma il loro valore dipende dalla possibilità di raggiungere successivamente dimensioni significativamente maggiori.
Il tema è particolarmente evidente nel settore tecnologico, dove una sperimentazione può funzionare con pochi utenti, una quantità limitata di dati e un’infrastruttura relativamente semplice. Il business case può però dipendere dalla possibilità di estendere la soluzione a migliaia di utenti, a società diverse del gruppo o a nuovi mercati. La verifica rilevante non riguarda quindi soltanto la liceità della configurazione iniziale, ma anche la compatibilità delle condizioni giuridiche e contrattuali con la scala alla quale il progetto dovrebbe diventare economicamente interessante.
La stessa logica ovviamente opera altresì in ambito industriale, dove un impianto può essere adeguato alla produzione corrente ma non all’incremento di capacità sul quale si fonda l’investimento. Una determinata materia prima può essere utilizzabile in un processo, ma non nella filiera più ampia prevista dal progetto. Una specifica tecnologia può essere commercializzabile in alcuni mercati e richiedere condizioni differenti proprio in quelli dai quali dovrebbe provenire la parte principale dei ricavi.
In questi casi, la domanda sulla fattibilità giuridica coincide in parte con la domanda sulla fattibilità economica.
Proprietà, controllo e dipendenza negli asset tecnologici
Un’area nella quale questa sovrapposizione emerge con particolare evidenza riguarda gli asset tecnologici, i dati, la proprietà intellettuale e il know-how.
La titolarità formale di un diritto fornisce un’informazione importante, ma non necessariamente sufficiente per comprenderne il valore economico. Occorre anche verificare quali utilizzi siano concretamente possibili, quali soggetti possano condizionarli e quali dipendenze rimangano incorporate nell’asset.
Un’impresa può essere proprietaria di una piattaforma e dipendere da componenti essenziali concessi in licenza da terzi; può avere accesso a un patrimonio di dati senza poterlo utilizzare per tutte le finalità previste dal piano industriale. Può disporre del codice sorgente, ma non delle competenze necessarie a modificarlo senza il supporto di poche persone chiave. Può avere il diritto di interrompere un rapporto contrattuale e scoprire che l’uscita sia economicamente molto costosa perché dati, configurazioni o processi non sono facilmente trasferibili.
Sono situazioni diverse, ma mostrano tutte una possibile distanza tra la disponibilità formale dell’asset e il controllo necessario per estrarne il valore previsto.
Quella distanza non dovrebbe emergere soltanto in un allegato tecnico o in una sezione della due diligence. Se incide sulla capacità di utilizzare, sviluppare, trasferire o sostituire l’asset, deve diventare un elemento della decisione economica.
Non tutte le criticità legali sono deal breaker
Integrare queste variabili nel business case non significa attribuire alla funzione legale un ruolo di veto, l’utilità dell’analisi consiste, al contrario, nella capacità di distinguere criticità che richiedono risposte diverse.
Alcune possono essere incompatibili con l’operazione, altre possono giustificare una revisione del prezzo o delle condizioni economiche. Altre ancora possono essere gestite attraverso una diversa struttura contrattuale, una condizione sospensiva, una maggiore tutela in fase negoziale, un investimento aggiuntivo o una sequenza differente delle attività.
Esistono poi situazioni nelle quali la conclusione non è né quella di procedere (Go) né abbandonare il progetto (No-go), ma la decisione può semplicemente non essere ancora matura, perché manca un’informazione che potrebbe cambiare in modo significativo la valutazione complessiva.
Questa distinzione è importante perché evita di trattare allo stesso modo problemi molto diversi, un rischio può essere conosciuto e accettato, un’altra criticità può essere trasferita contrattualmente, una terza può essere eliminata modificando il progetto. Un’incertezza essenziale, invece, può rendere razionale rinviare la decisione fino a quando non sia disponibile l’informazione necessaria.
Il valore dell’analisi aumenta quando consente di capire a quale di queste categorie appartenga il problema.
Dalla due diligence alla decisione
Una due diligence può essere tecnicamente accurata e molto approfondita, ma lasciare irrisolto il compito più difficile per il decisore, cioè stabilire quali risultati cambino davvero le assunzioni utilizzate per valutare l’operazione economica.
Il problema diventa più evidente quando le analisi vengono svolte in parallelo, ma in “silos”, con il “tecnico” che valuta la prestazione della soluzione, il legale ricostruisce diritti e obblighi, la funzione finanziaria verifica i ritorni attesi, la compliance individua i requisiti applicabili, e così via. Ciascuna analisi può essere corretta nel proprio dominio, senza che sia immediatamente evidente il loro effetto combinato.
Una limitazione che riduca in misura marginale il mercato accessibile può non alterare la convenienza del progetto, ma la stessa limitazione assume un significato completamente diverso se interessa il mercato dal quale dovrebbe provenire la metà dei ricavi previsti. Un ritardo autorizzativo può essere assorbibile oppure può far perdere una finestra commerciale determinante. Una dipendenza tecnologica può essere accettabile se esistono alternative realistiche, ma diventare strategica se l’intero processo produttivo rimane vincolato a un solo soggetto.
La qualità della decisione dipende quindi anche dalla capacità di mettere in relazione risultati che, presi isolatamente, descrivono soltanto una parte del problema.
Quando il diritto entra nella decisione economica
Abbiamo già appurato che non tutte le questioni giuridiche sono idonee a modificare un business case e non tutte le operazioni richiedono lo stesso livello di integrazione. Vi sono però investimenti nei quali autorizzazioni, contratti, diritti, responsabilità e vincoli regolatori incidono direttamente sui tempi, sulla scala, sui costi, sul controllo degli asset o sulla possibilità di adattare il progetto nel futuro.
In queste situazioni, classificare il problema esclusivamente come legal risk rischia di offrire al decisore un’informazione incompleta. La domanda rilevante è quale effetto quella variabile produca sull’operazione e se modifichi le ragioni economiche per cui l’impresa intende procedere.
Può ridurre il mercato accessibile, posticipare l’avvio, aumentare il costo permanente dell’attività, creare una dipendenza difficile da eliminare o rendere necessario un diverso assetto contrattuale. Può incidere sul valore attribuito a un asset oppure mostrare che una decisione apparentemente pronta richiede ancora una verifica.
In questi casi il diritto non viene aggiunto al business case dopo che la decisione è stata costruita. È già una delle variabili che ne determinano la tenuta.
Una prospettiva imprenditoriale sulle questioni legali
Questa impostazione richiede anche un diverso modo di concepire il ruolo del consulente legale.
La specializzazione giuridica rimane indispensabile, ma diventa insufficiente quando il problema da affrontare intreccia al contempo dimensioni tecnoscientifiche, economiche, organizzative, regolatorie, transnazionali ed extraeconomiche.
Il rischio della compartimentalizzazione è che ciascuna questione venga analizzata correttamente all’interno della propria disciplina senza che emerga con la stessa chiarezza il suo effetto sulla decisione complessiva. Lo stesso accade quando la consulenza si limita a stabilire quali soluzioni siano giuridicamente precluse, senza verificare se gli obiettivi dell’impresa possano essere raggiunti attraverso strutture differenti e compatibili con il quadro applicabile.
Per contribuire realmente alla decisione, il legale deve quindi comprendere con sufficiente profondità i presupposti economici dell’operazione, il modello di business, il contesto competitivo, i punti di forza e di debolezza dell’impresa e le conseguenze operative delle diverse alternative. Non per sostituirsi al management o agli altri specialisti, ma per evitare che la soluzione giuridica venga costruita separatamente dal problema che deve contribuire a risolvere.
Significa anche intervenire, quando possibile, prima che le alternative si siano ridotte. Nella fase di progettazione di un investimento, di una partnership o di un nuovo modello operativo esiste normalmente uno spazio maggiore per distribuire rischi, modificare strutture, preservare opzioni e costruire soluzioni compatibili con gli obiettivi dell’impresa.
Quando il problema emerge soltanto nella sua fase patologica, molte di queste possibilità possono essere già venute meno.
In questa prospettiva, parlare la lingua dell’impresa non significa rinunciare al rigore giuridico, significa essere capaci di tradurre norme, diritti, vincoli e responsabilità nelle loro conseguenze su uno specifico business model, mettendo in relazione competenze differenti e distinguendo ciò che impedisce una scelta da ciò che può essere gestito, modificato o anticipato.
Il punto di partenza non è quindi mettere il problema legale al centro, ma mettere al centro la decisione, riconoscendo quando il diritto ne modifica le condizioni.